
Kostenloser Rechner
AfA-Rechner: Was schreibt deine vermietete Immobilie jährlich ab?
Bei einer vermieteten Kapitalanlage-Immobilie mindert die Gebäude-Abschreibung Jahr für Jahr die Vermietungseinkünfte, ohne dass Geld fließt. Berechne in Sekunden Satz und Betrag — nach Baujahr und Gebäudeanteil.
Modellrechnung – keine Steuer-, Rechts- oder Anlageberatung. Der Rechner zeigt die lineare Gebäude-AfA nach § 7 Abs. 4 EStG als allgemeine Information — keine Steuerberatung. Er rechnet bewusst nur mit dem Kaufpreis: Anschaffungsnebenkosten (Grunderwerbsteuer, Notar, Grundbuch) erhöhen die Bemessungsgrundlage anteilig zusätzlich. Maßgeblich ist die tatsächliche Kaufpreisaufteilung (Kaufvertrag bzw. BMF-Arbeitshilfe). Das Restnutzungsdauer-Szenario setzt ein anerkanntes Sachverständigen-Gutachten voraus (§ 7 Abs. 4 Satz 2 EStG); Denkmal-AfA und degressive Neubau-AfA klärt dein Steuerberater.
Die drei linearen AfA-Sätze für Wohngebäude
2,5 Prozent — Baujahr vor 1925. Altbauten werden über 40 Jahre abgeschrieben. Der höhere Satz macht Gründerzeit- und Jugendstil-Objekte steuerlich attraktiver, als viele erwarten.
2,0 Prozent — Baujahr 1925 bis 2022. Der Standardfall für Bestandswohnungen: 50 Jahre Abschreibungsdauer. Wichtig: Die Uhr beginnt bei deinem Kauf neu — du schreibst deine eigenen Anschaffungskosten ab, unabhängig davon, wie lange der Vorbesitzer schon abgeschrieben hat.
3,0 Prozent — Fertigstellung ab 2023. Für Neubauten gilt seit 2023 ein linearer Satz von 3,0 Prozent (rund 33 Jahre, § 7 Abs. 4 EStG). Zusammen mit der befristeten degressiven AfA (§ 7 Abs. 5a EStG) oder der Sonder-AfA für Mietwohnungsneubau kann ein Neubau in den ersten Jahren steuerlich deutlich stärker wirken — solche Szenarien gehören in eine vollständige Modellrechnung und ins Gespräch mit dem Steuerberater.
Gebäudeanteil: die unterschätzte Stellschraube
Abgeschrieben wird nur das Gebäude, nie der Boden. Bei 250.000 Euro Kaufpreis machen 10 Prozentpunkte Unterschied im Gebäudeanteil (70 statt 80 Prozent) rund 500 Euro AfA pro Jahr aus — über 50 Jahre ein fünfstelliger Betrag an Werbungskosten. Enthält der Kaufvertrag eine realistische Aufteilung, legt das Finanzamt sie grundsätzlich zugrunde; sonst teilt es selbst auf, häufig mit der BMF-Arbeitshilfe zur Kaufpreisaufteilung (kostenloses Excel-Tool des Bundesfinanzministeriums mit Bodenrichtwert und Verkehrswert). Wie sie rechnet und wo dein Gebäudeanteil ungefähr liegt, zeigt der Schnellcheck Kaufpreisaufteilung.
Auch die Kaufnebenkosten wirken mit: Grunderwerbsteuer, Notar- und Grundbuchkosten zählen anteilig zur AfA-Bemessungsgrundlage (siehe Kaufnebenkosten-Rechner). Dieser Rechner hier bleibt bewusst beim Kaufpreis — die vollständige Rechnung inklusive Nebenkosten, Steuersatz und Jahres-Verlauf übernimmt die Modellrechnung.
Restnutzungsdauer-Gutachten: mehr AfA in kürzerer Zeit
Die linearen Sätze unterstellen eine Nutzungsdauer von 40 bis 50 Jahren. Weist ein Sachverständigen-Gutachten für dein Gebäude jedoch eine kürzere tatsächliche Restnutzungsdauer nach, darfst du über diese kürzere Dauer abschreiben — mit einem höheren jährlichen Satz. Rechtsgrundlage ist § 7 Abs. 4 Satz 2 EStG, den der Bundesfinanzhof bestätigt hat.
Ein Rechenbeispiel: Bei 200.000 Euro Gebäudewert bringt der Standardsatz von 2,0 Prozent rund 4.000 Euro AfA pro Jahr. Weist ein Gutachten eine Restnutzungsdauer von 30 Jahren nach, steigt der Satz auf 3,33 Prozent — rund 6.667 Euro pro Jahr. Das Restnutzungsdauer-Feld im Rechner oben spielt genau dieses Szenario durch.
Voraussetzung ist ein Gutachten, das das Finanzamt anerkennt; nicht jede Immobilie eignet sich, und der höheren AfA stehen die Kosten des Gutachtens gegenüber. Ob ein Gutachten für dein Objekt in Frage kommt und anerkannt wird, klärt dein Steuerberater — das hier ist allgemeine Information, keine Steuerberatung.
Von der AfA zum Cashflow nach Steuern
Die AfA entfaltet ihren Wert erst im Zusammenspiel: mit deinem Grenzsteuersatz, den Schuldzinsen, den nicht umlagefähigen Kosten und der Mietentwicklung. Die timmo Modellrechnung simuliert genau das über bis zu 30 Jahre — Cashflow vor und nach Steuern, AfA-Szenarien (vor 1925, nach 1925, Sonder-AfA), Tilgung, Anschluss-Finanzierung und Renovierungs-Events. Unverbindliche Modellrechnung auf Basis deiner Angaben — sie ersetzt keine Steuer-, Finanz- oder Rechtsberatung.
Häufige Fragen zur AfA
Was ist die AfA bei Immobilien?
Welcher AfA-Satz gilt für meine Immobilie?
Wie wird der Gebäudeanteil bestimmt?
Zählen die Kaufnebenkosten zur AfA-Bemessungsgrundlage?
Wie wirkt die AfA steuerlich?
Gibt es höhere Abschreibungen als die lineare AfA?
Wie erhöht ein Restnutzungsdauer-Gutachten die AfA?
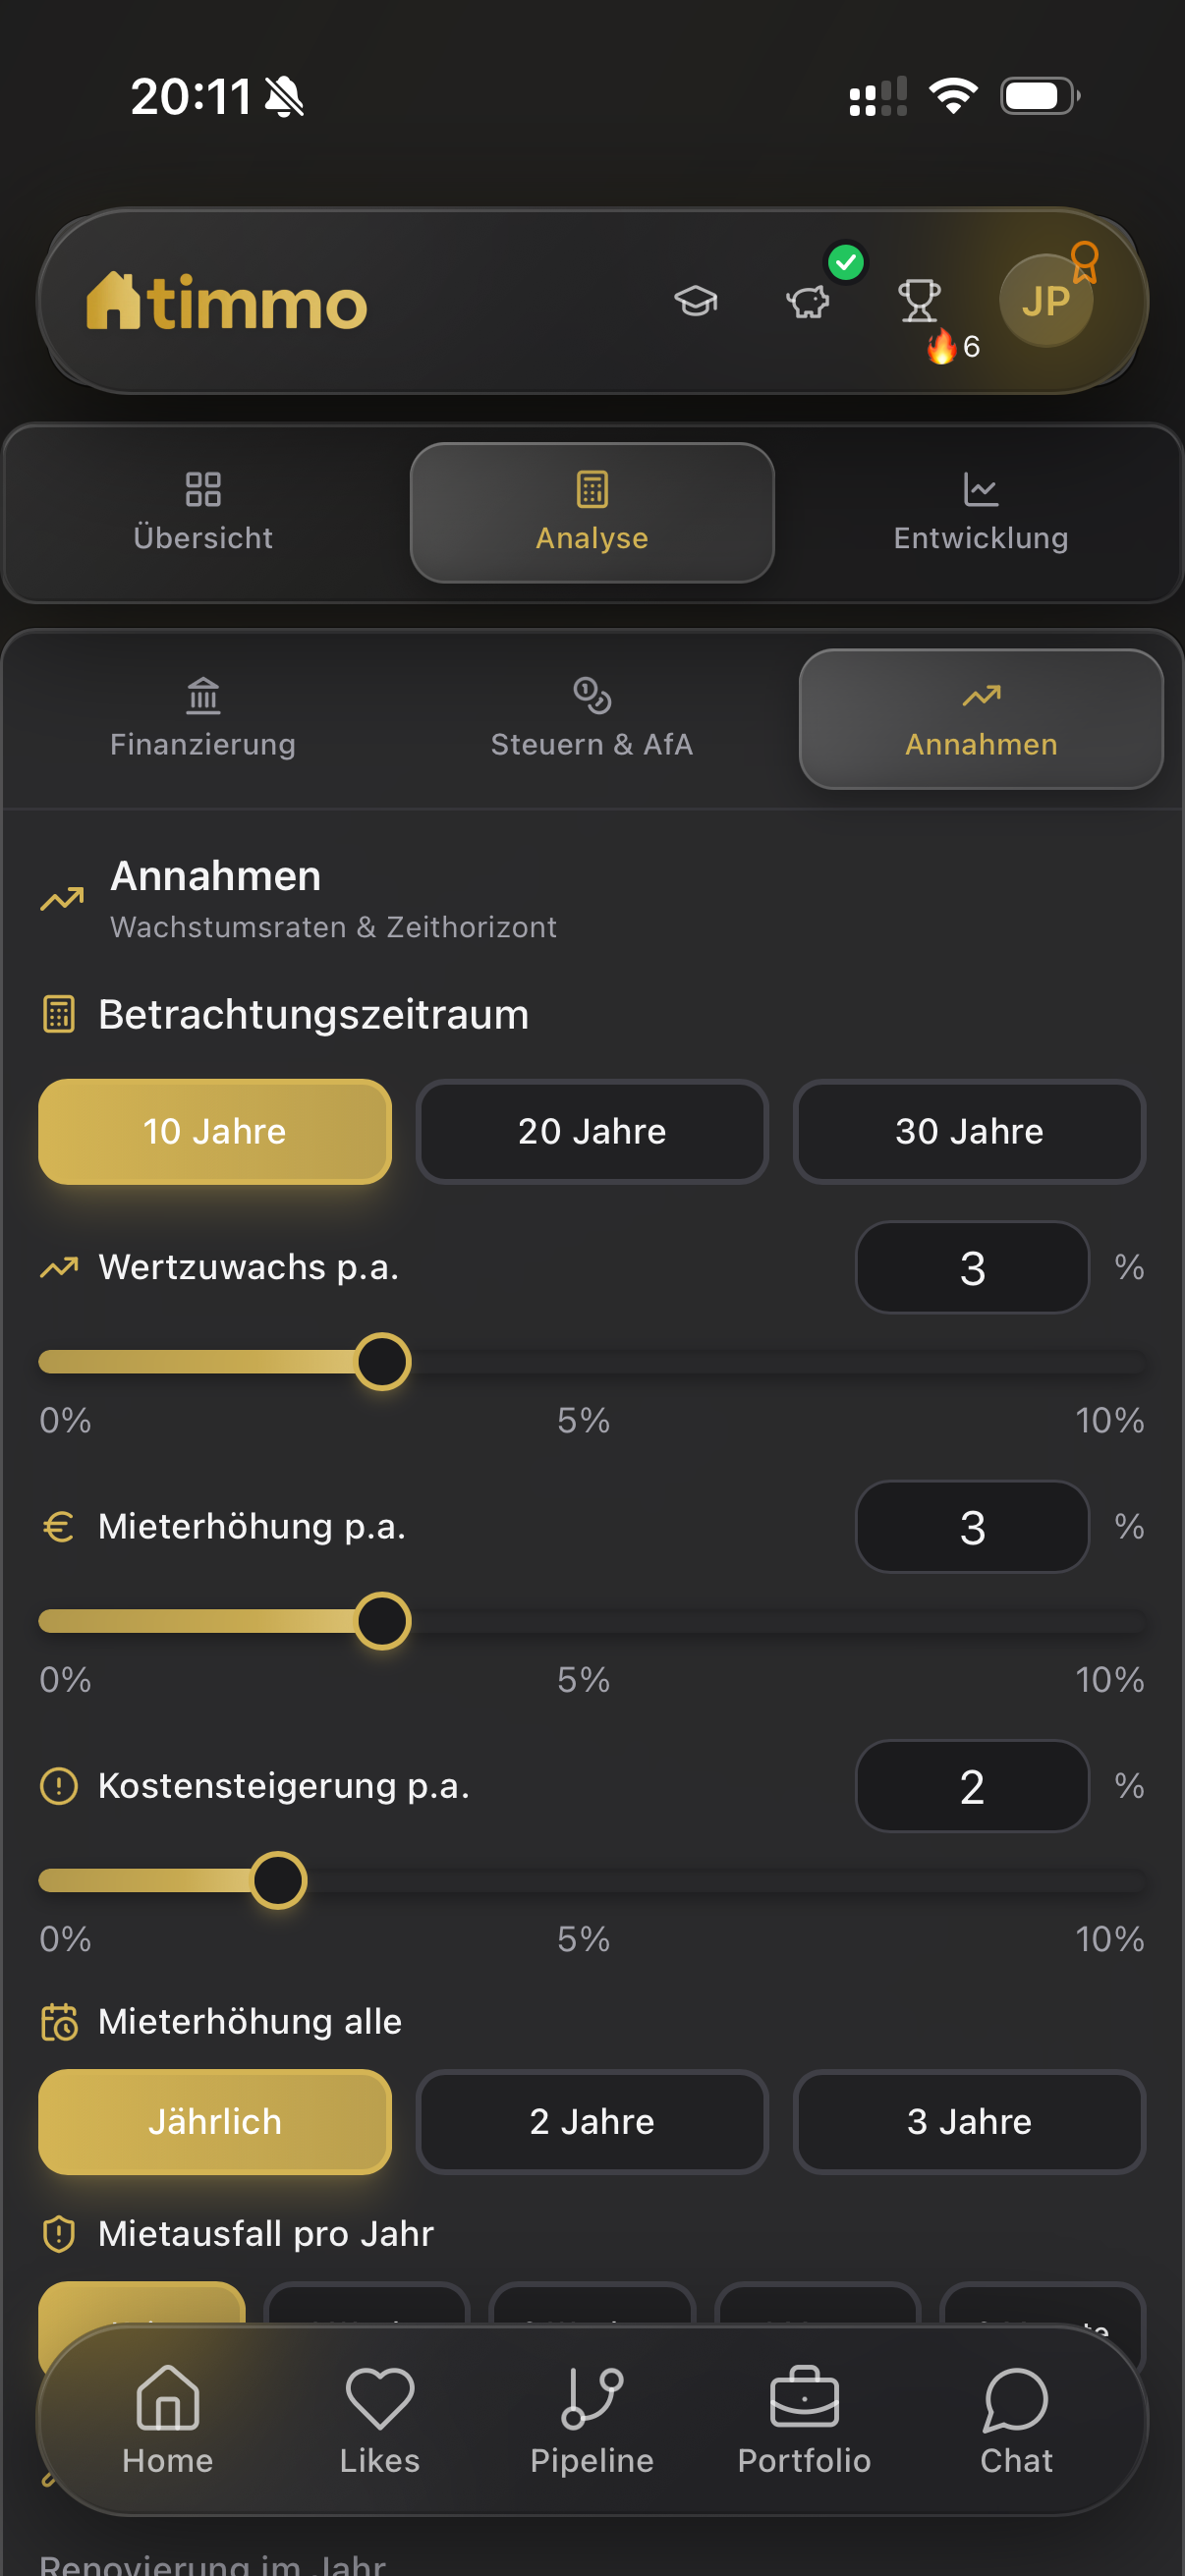
AfA und Steuern sind Teil der timmo Modellrechnung — mit frei wählbaren Annahmen


Quelle: timmo
Unverbindliche Veranschaulichung, keine Empfehlung, keine Prognose. Verluste und negativer Cashflow sind möglich. Keine Anlage-, Steuer- oder Finanzierungsberatung. Für Kapitalanleger fällt keine timmo-Provision an; die Vermittlung übernimmt Johannes Petasch persönlich, der Anbieter zahlt ihm bei erfolgreichem Notarabschluss eine Provision.
Objekte finden, deren Steuer-Effekt du durchspielen kannst
Kostenlos registrieren, durch sorgfältig ausgewählte Kapitalanlage-Immobilien swipen — mit Modellrechnung über bis zu 30 Jahre inklusive AfA-Szenarien und Cashflow nach Steuern.